目录(6 节)

持有与使用:链上有 29 亿美元代币化股票,真正被借出去的只有 1,890 万
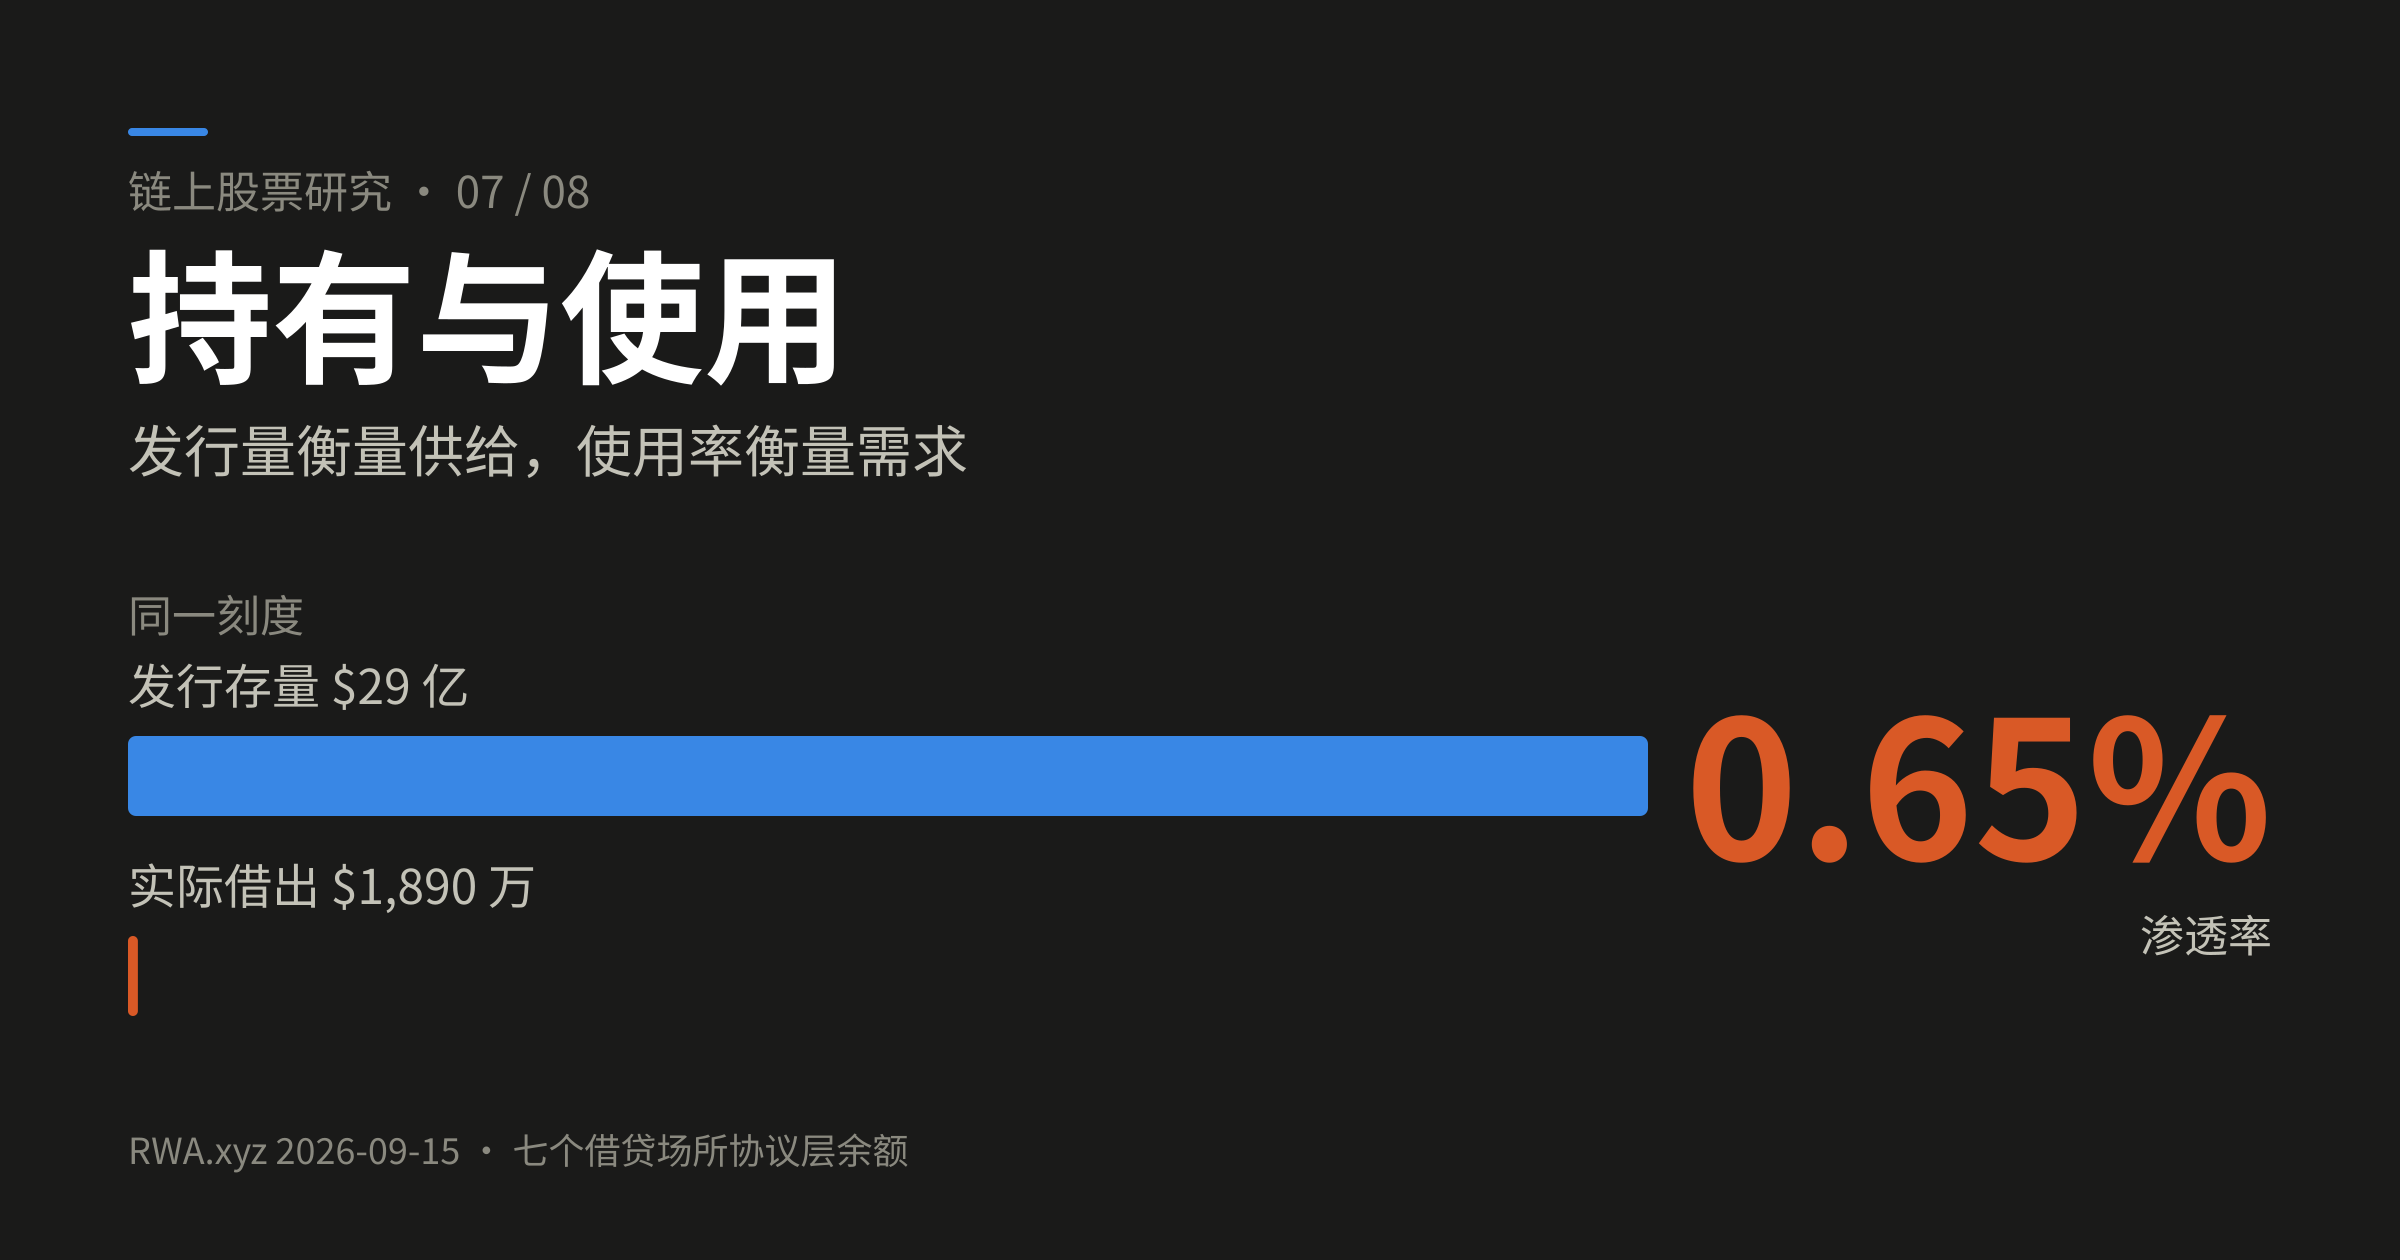
链上约有 29 亿美元代币化股票,以它为抵押实际借出的信贷约 1,890 万美元,渗透率 0.65%。发行量衡量供给,使用率衡量需求,而行业几乎只公布前者。
如果你在找一个还没被填的空白市场,或者你在评估「RWA 可组合性」这个叙事到底兑现了多少——这篇给你一个可以计算的答案。
代币化股票的存量已经不小:约 29 亿美元(RWA.xyz,2026-09-15),一年前是 3.29 亿。
但把它们用起来的部分,小到令人意外。
按七个借贷场所(含 Kamino、Jupiter Lend、Morpho)的协议层余额统计,以代币化股票为抵押实际借出的信贷约 $1,890 万。
渗透率 0.65%。
持有与使用
这是我建议用来看所有 RWA 的框架,只有两个问题:有多少资产被发行出来?有多少资产在被使用?
第二个数字才是「可组合性」这个叙事的度量,而行业几乎只公布第一个。
先说清楚:本文的「使用」专指进入 DeFi 或产生主动链上行为。这不是说持有没有价值——对股票而言,长期持有本来就是核心用途。但如果持有就是全部,那它不需要上链。
FalconX 对前九大代币化股票做过链上行为拆解。30 天内的持有人分布:
| 行为 | 占比 |
|---|---|
| 纯被动持有 | 61.9% |
| 只做过转账 | 30.3% |
| 在 DEX 上交易过 | 7.8% |
30 天里,六成的持有人在链上什么都没做过。
再看另一组同向的数据:抵押 TVL 于 2026 年 8 月底突破 $1.1 亿(Grayscale,一年前不足 $1,000 万),对 $29 亿存量约 3.8%。注意这是抵押品口径,上面的 0.65% 是实际借出的信贷口径——两个数测的不是同一件事。
Token Terminal 的分链口径:代币化股票的 DeFi TVL 共 $2.478 亿,年增 1,961%——
| 链 | TVL | 份额 |
|---|---|---|
| Robinhood Chain | $9,820 万 | 39.6% |
| Solana | $8,740 万 | 35.3% |
| BNB Chain | $3,630 万 | 14.6% |
| 前三合计 | $2.217 亿 | 89.5% |
增速惊人,绝对值仍是零头。
一组会打醒你的对照
同一时期,同一批资产:
- 转账量环比 +415%
- 存量仅 +1.45%
代币在剧烈地动,但不是动进金融应用里。转账量包含每一次链上移动——交易、转账、托管调拨、结算。它涨了四倍,而被用作抵押的比例还是个位数。
这是「可组合性」叙事与现实之间最清晰的一道缝。
为什么会卡在这里
三个原因,每一个都是一个具体的工程问题。
① 闭市定价没有标准解。代币 24/7 交易,底层股票不是。周末出一个地缘事件,链上代币被抛售,预言机报出链上价格,DeFi 里的抵押仓位触发清算——而底层股票周五收盘价根本没变。SEC 委托的独立分析记录过一个案例:某用户在 DEX 上买代币化 NVDA 的成交价,比同一分钟内 NVDA 真股在受监管交易所的最高价还贵 9.3%。
② 包装层是新的攻击面。一个借贷市场实际要同时定价四层——代币化股票本身、它的包装版本、金库的兑换率、预言机路径。攻击可以完全发生在包装层和预言机层,底层股价一动不动。Edel 事件就是这么发生的。
③ 零售不能赎回。做市商能赎回,所以锚定成立;零售不能,所以抵押品的最终价值取决于别人的善意。协议只能把 LTV 设得极低——而那又消解了抵押的意义。
已经有人在解了
Kamino 自 2025 年 7 月起接受代币化股票作抵押,现支持 8 只 xStocks(SPYx / QQQx / NVDAx / TSLAx / MSTRx 等)。它对第①个问题的解法很具体:用 Chainlink Data Streams 提供亚秒级延迟 + 实时市场状态信号,周末和盘后启用价格带(只接受与上一收盘价偏离在设定范围内的报价),并通过 staleness 指示器自动响应交易暂停。
这是我见到的唯一一套针对「闭市清算」的完整工程方案。这里的「完整」指同时具备四项:亚秒级价格流、实时市场状态信号、闭市价格带、停牌 staleness 响应。其他场所或缺其中一两项,或未公开。
产品侧也出现了第一个样本。2026 年 9 月 14 日,Kraken 上线 xStocks Vaults:SPYx / QQQx / NVDAx 存进去赚同币种收益(存 SPYx 赚 SPYx),$1 起存,3 天解除期。技术栈是 Veda 提供平台 + Sentora 运营 + Kamino 执行策略 + Chainlink 供价 + Privy 嵌入式钱包。
它的本质是把「代币化股票的证券出借」做成了零售产品。
传统券商做了几十年证券出借,但极不透明——持有人通常看不到利率、看不到分成,甚至不知道自己的仓位是否被出借。这个版本的金库、策略、配置、绩效费全部链上公开。
这一格值多少
做一个简单的量级换算:
- 渗透率从 0.65% 走到 5% = 约 8 倍
- 走到 10% = 约 15 倍
对照 Binance Research 的平行口径:活跃 DeFi TVL 从 2026 年 1 月的 $2,160 万增至 9 月 9 日的 $2.891 亿,占活跃市值比例从 2.2% 升至 7.2%。
方向是对的,但绝对水位还在很低的地方。
而这一格能不能被填,取决于第①和第②个工程问题有没有被解决——不取决于又有多少只股票被代币化了。
三句话收尾
发行量衡量的是供给,使用率衡量的是需求。这个行业一直在公布前者。
29 亿的存量、1,890 万的信贷、0.65% 的渗透率——这是全产业最空的一格。
填它的人不会是发更多代币的人,是解决闭市定价和包装层风险的人。
你觉得这个 0.65%,一年后会到几?
转发此帖子?
与您的关注者分享。
回复